
「家に置いていた現金を銀行に預けたい。でも、まとめて入れたら税金がかかるんかな?」
コツコツためたお金でも、まとまった金額を口座に入れるとなると、不安になるかもしれません。
私も子ども2人を育てる親として、教育費など、これから必要になるお金のことを考えます。だからこそ、家族のために残してきたお金について「預けるだけで税金がかかるん?」と不安になる気持ちは、置き去りにしたくありません。
郵便局の窓口で働いているからこそ、手続きの説明だけでなく、「結局、何を確認したらええの?」というところまで、わかりやすく伝えたいと思っています。
結論からいうと、自分のお金を自分名義の口座に入れるだけで、新たに所得税や贈与税がかかるわけではありません。
ただし、親からもらったお金や相続した現金、必要な申告をしていない収入が含まれる場合は、確認が必要です。
この記事では、郵便局の窓口で働くFPの立場から、タンス預金と税金の関係、銀行で確認される理由、入金前に整理しておきたいことを、公的な案内に沿って解説します。
タンス預金を自分の口座に入れるだけなら、新たな課税はない
タンス預金とは、銀行などに預けず、自宅で保管している現金のことです。
たとえば、給与から少しずつ残してきた現金300万円を、自分名義の口座に入れる場合を考えてみましょう。
| 保管場所 | 入金前 | 入金後 |
|---|---|---|
| 自宅の現金 | 300万円 | 0円 |
| 自分の口座にあるお金 | 0円 | 300万円 |
| 合計 | 300万円 | 300万円 |
※この300万円だけを取り出した例です。
現金が預金に変わっても、新たな収入を得たわけでも、誰かから財産をもらったわけでもありません。
所得税は所得に、贈与税は原則として個人から贈与された財産にかかる税金です。この仕組みに照らすと、すでに自分が持っている現金の預け入れそのものは、新たな課税の原因にはなりません。
一方、その現金を手に入れた際に必要だった申告や納税が済んでいるかは、別の問題です。
参考:国税庁「所得税のしくみ」、国税庁「贈与税がかかる場合」
税金に注意したいのは「そのお金をどう手に入れたか」
タンス預金を整理するときは、まずお金の出所を確認しましょう。
| お金の出所 | 確認したいこと |
|---|---|
| 自分の給与などからためたお金 | 預け入れ自体に新たな課税はない。元の収入について必要な税務処理が済んでいるかを確認 |
| 親や祖父母などからもらったお金 | 贈与税の対象になるかを確認 |
| 亡くなった家族が残した現金 | 相続財産に含めて確認 |
| 商売や副業などで得た現金 | 所得について必要な申告をしているかを確認 |
親からもらった現金は、贈与税の確認が必要
「親からもらったお金を家に置いていた」という場合は、入金した日ではなく、贈与を受けた年の税金を考えます。
暦年課税では、1月1日から12月31日までに受けた課税対象となる贈与を合計し、基礎控除110万円を差し引いて計算します。
この110万円は、もらう人1人あたりの年間の金額です。父から80万円、母から80万円を同じ年にもらえば、合計160万円として考えます。
「銀行に入れた額が年間110万円以下なら大丈夫」という意味ではありません。相続時精算課税を選んでいる場合などは、別の制度の確認も必要です。
生活費としてもらっても、ためておくお金は注意
親子や夫婦など扶養義務者の間で、通常必要と認められる生活費や教育費を、必要な都度受け取ってその用途に使う場合は、贈与税がかからない扱いがあります。
ただし、生活費という名目でも、使わずに預金したり、株式などの購入に回したりしたお金は、この非課税の扱いにはなりません。
「家族のお金やから、誰の口座に入れても同じ」と考えないことが大切です。
相続した現金は、自宅にあっても相続財産
亡くなった家族が残した現金は、銀行に預けていなくても相続財産に含まれます。国税庁も、相続税の対象となる財産に現金を挙げています。
ただし、相続した現金があるだけで、必ず相続税を払うわけではありません。相続税には、次の基礎控除があります。
3,000万円+600万円×法定相続人の数
たとえば法定相続人が3人なら、基礎控除は4,800万円です。
判断するときは、タンス預金だけでなく、預貯金や不動産なども含め、債務の控除や一定の生前贈与の加算などを反映した正味の遺産額で確認します。特例によって税額がゼロになる場合には、申告が必要なこともあります。
子ども名義の口座でも、親の財産と判断されることがある
親の現金を子ども名義の口座に入れたからといって、それだけで子どもの財産になるとは限りません。
国税庁は、名義にかかわらず、資金を出した人などの事情から亡くなった人の財産と認められるものは、相続税の申告に含める必要があると案内しています。
家族名義で保管しているお金がある場合は、誰のお金なのか、贈与が成立しているのかを確認しておきましょう。
申告していない収入は、現金で持っていても別問題
商売や副業で得た現金について申告が必要だったのに、していなかった場合は、その申告の問題を整理する必要があります。
銀行に入れたかどうかで、必要な申告がなくなるわけではありません。申告漏れに気づいたら、税務署や税理士に相談しましょう。状況によっては、本来の税金に加えて加算税や延滞税が生じます。
銀行で「何のお金ですか?」と聞かれるのはなぜ?
窓口で資金の出所を尋ねられると、「何か疑われているんかな?」と感じるかもしれません。
私自身は窓口で働く側ですが、もし自分が預ける側なら、「自分のお金を預けたいだけやのに、そんなことまで聞かれるん?」と思うかもしれません。
だからこそ、何のための確認なのかを知ってもらうことが大切だと思っています。
銀行には、犯罪による収益の移転防止に関する法律に基づく取引時確認の義務があります。ゆうちょ銀行も、本人確認に加えて、取引の目的や職業などを確認すると案内しています。
窓口で確認を受けることと、税金がかかることは別です。
入金前に整理しておきたい3つのこと
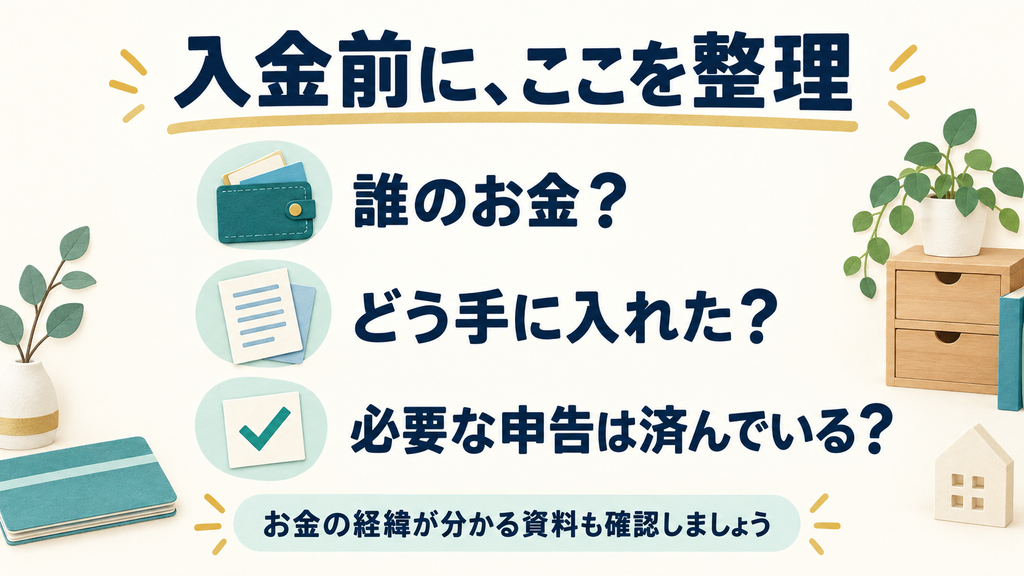
1.誰のお金なのかをはっきりさせる
自分の貯蓄、親から預かっている現金、相続した現金を、ひとまとめにしないようにしましょう。
親のお金を代わりに管理するなら、代理で管理するお金なのか、自分がもらったお金なのかを整理する必要があります。家族の手続きを代わりに行う場合は、必要書類も事前に金融機関へ確認するとスムーズです。
2.お金の経緯が分かる資料を残す
たとえば、次のような資料は、お金を手に入れた経緯を整理する助けになります。
| お金の経緯 | 資料の例 |
|---|---|
| 給与などからためた | 源泉徴収票、給与明細、家計簿 |
| 自分の口座から引き出した | 通帳、取引明細 |
| 贈与を受けた | 贈与契約書、必要に応じて贈与税の申告書 |
| 相続した | 遺産分割協議書、財産一覧、相続税の申告書など |
これらは、入金の際に一律に提出する書類一覧ではありません。また、1枚の書類だけですべてを証明できるとは限りません。
昔のお金で資料が十分に残っていない場合は、分かる範囲で時期や経緯を整理し、必要な対応を相談しましょう。
3.持ち物や手続きを預け先に確認する
まとまった現金を持っていく前に、利用する窓口に手続きと持ち物を確認しておくと安心です。
ゆうちょ銀行では、本人確認書類として運転免許証やマイナンバーカードなどを案内しています。必要なものは手続きによって異なるため、通帳や届出印も含めて確認しましょう。
タンス預金についてよくある疑問
100万円や300万円をまとめて入れると税金がかかる?
自分の現金を自分の口座に預けるだけなら、金額が大きいという理由だけで新たな所得税や贈与税がかかるわけではありません。
ただし、取引の確認を受けることや、元のお金に申告が必要だったかという問題は別です。金額だけで判断せず、お金の出所を整理しましょう。
少しずつ入金すれば税金は変わる?
入金を分けても、過去の所得や贈与に関する税金の扱いが変わるわけではありません。
たとえば、同じ年にもらった現金を数年かけて入金しても、贈与を受けた年が分かれるわけではない、ということです。
古いお札は使えなくなる?
新紙幣が発行された後も、従来のお札は引き続き使えます。日本銀行は、新券に交換する必要はないと案内しています。
「古いお札が使えなくなるから、現金を渡して」といった話には応じないようにしましょう。
参考:日本銀行「新券発行開始後の引換えに関する留意事項について」
まとめ|大切なのは、誰のお金で、どう手に入れたか
タンス預金を自分の口座に入れるだけで、新たに所得税や贈与税がかかるわけではありません。
確認したいのは、次の3つです。
- 自分のお金か、家族のお金か
- 給与・贈与・相続など、どう手に入れたお金か
- 必要な申告や納税が済んでいるか
銀行で資金の出所などを聞かれても、それだけで課税が決まるわけではありません。分かる範囲で経緯を整理し、事実を説明できるようにしておきましょう。
私も、子どもの教育費や家族のこれからを考えると、お金の不安がなくなるわけではありません。FPの資格を持っていても、そこは同じです。
だから、このブログでは「難しいから、ようわからん」で終わらせず、何を確認すればいいのかが伝わる記事にしたいと思っています。
今回なら、まずは「誰のお金で、どうやって手に入れたか」を整理するところから。家族のために残してきたお金を、よくわからない不安のままにしておかず、安心して管理するためのきっかけになればうれしいです。
入金の手続きは金融機関へ、個別の税額や申告の判断は税務署・税理士へ。確認する先を分けると、悩みも整理しやすくなります。
※本記事は2026年9月6日に確認した公的情報に基づく一般的な解説です。勤務先の公式見解を示すものではありません。

